 0
 0
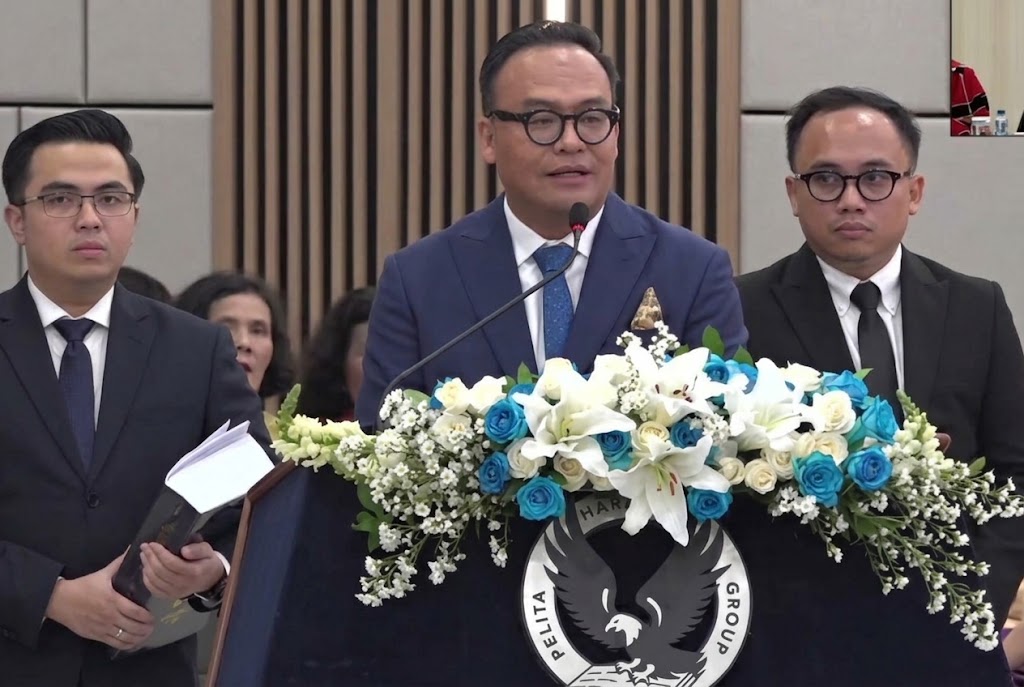
Jangan Asal Pailitkan Penanggung Utang! Hasil Doktor Bobby R Manalu- Masalah utang-piutang tidak selalu berhenti pada orang atau perusahaan yang menerima pinjaman. Dalam sejumlah perjanjian, ada pihak lain yang bersedia menjadi penanggung apabila debitur utama gagal memenuhi kewajibannya. Pihak inilah yang dikenal sebagai penanggung utang atau borg. Persoalan muncul ketika debitur tidak mampu membayar, kemudian kreditur berusaha menuntut penanggung melalui proses kepailitan. Apakah seseorang yang menjamin utang otomatis dapat diperlakukan sama dengan orang yang meminjam uang? Pertanyaan ini menjadi penting karena putusan pailit dapat membawa dampak besar terhadap pengelolaan dan pemberesan harta kekayaan seseorang.
Pembahasan tersebut sejalan dengan kajian hukum Boby R. Manalu melalui buku Dilusi Tanggung Jawab Penanggung (Borg) dalam Hukum Kepailitan Indonesia. Buku yang diterbitkan pada 2026 itu disebut berasal dari penelitian doktoral di Universitas Pelita Harapan dan membahas persoalan tanggung jawab penanggung serta perbedaan pertimbangan dalam putusan pengadilan niaga. Gagasan yang perlu diperhatikan adalah bahwa hubungan antara penanggung dan debitur utama tidak boleh disederhanakan begitu saja. Perlu ada pemeriksaan terhadap perjanjian, ketentuan hukum yang berlaku, dan keadaan konkret sebelum seseorang dimintai pertanggungjawaban melalui mekanisme kepailitan.
Apa yang Dimaksud dengan Penanggung Utang?
Penanggung utang adalah pihak yang mengikatkan diri kepada kreditur untuk memenuhi kewajiban debitur apabila debitur tersebut tidak memenuhi kewajibannya. Dalam praktik, bentuk penanggungan ini dapat ditemukan pada perjanjian pinjaman, fasilitas kredit perusahaan, dan berbagai hubungan pembiayaan lainnya. Sebagai contoh, seorang pengusaha mengajukan pinjaman kepada bank untuk menjalankan bisnisnya. Bank kemudian meminta pemilik perusahaan atau pihak lain memberikan jaminan perorangan. Apabila perusahaan mengalami kesulitan keuangan, penanggung bisa menghadapi tuntutan berdasarkan isi perjanjian dan ketentuan hukum yang relevan.
Namun, penanggung tidak selalu memiliki posisi yang sama dengan debitur utama sejak awal. Hubungan hukum mereka berbeda, meskipun keduanya dapat berkaitan dengan kewajiban pembayaran yang sama. Pasal 1820 Kitab Undang-Undang Hukum Perdata mengatur konsep penanggungan sebagai persetujuan ketika pihak ketiga mengikatkan diri untuk memenuhi kewajiban debitur apabila debitur tidak memenuhinya. Ketentuan mengenai hak dan kewajiban penanggung selanjutnya diatur, antara lain, dalam Pasal 1831 sampai Pasal 1850.
Mengapa Penanggung Tidak Boleh Langsung Disamakan dengan Debitur?
Menurut saya, bagian paling penting dari persoalan ini adalah memahami bahwa tanda tangan sebagai penanggung mempunyai konsekuensi hukum, tetapi konsekuensinya harus dinilai berdasarkan perjanjian yang dibuat. Seseorang yang menjadi penanggung memang tidak bisa menganggap dirinya sepenuhnya bebas dari risiko. Jika debitur utama gagal membayar, kreditur mungkin memiliki hak untuk menuntut pemenuhan kewajiban sesuai dengan ketentuan yang berlaku. Di sisi lain, status sebagai penanggung juga tidak seharusnya menjadi alasan untuk mengabaikan pemeriksaan hukum. Perlu diketahui kapan kewajiban penanggung dapat ditagih, bagaimana isi perjanjiannya, serta apakah terdapat hak istimewa yang masih dapat digunakan.
Pasal 1831 KUH Perdata, misalnya, pada dasarnya memberikan hak kepada penanggung untuk meminta agar harta debitur utama disita dan dijual terlebih dahulu guna melunasi utang. Akan tetapi, terdapat pengecualian yang diatur dalam Pasal 1832, termasuk ketika penanggung telah melepaskan hak istimewanya atau ketika debitur berada dalam keadaan pailit. Karena itu, penilaian terhadap penanggung harus mempertimbangkan fakta dan ketentuan yang relevan, bukan sekadar melihat bahwa namanya tercantum dalam dokumen jaminan.
Memahami Aturan Kepailitan di Indonesia
Kepailitan merupakan mekanisme hukum untuk mengurus dan membereskan kekayaan debitur berdasarkan putusan pengadilan. Proses tersebut bukan sekadar cara menagih pembayaran, karena akibat hukumnya dapat memengaruhi penguasaan dan pengelolaan harta kekayaan debitur. Undang-Undang Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang mengatur persyaratan dasar permohonan pailit. Berdasarkan Pasal 2 ayat (1), debitur dapat dinyatakan pailit apabila mempunyai dua atau lebih kreditur dan tidak membayar lunas sedikitnya satu utang yang telah jatuh waktu serta dapat ditagih, melalui putusan pengadilan.
Meskipun rumusan tersebut terlihat sederhana, penerapannya terhadap penanggung utang dapat menimbulkan persoalan. Salah satu pertanyaan penting adalah kapan kewajiban penanggung dapat diperlakukan sebagai utang yang memenuhi persyaratan kepailitan. Persoalan ini tidak cukup dijawab hanya dengan menyatakan bahwa debitur utama gagal membayar. Kedudukan penanggung, isi perjanjian, kondisi kewajiban, dan dasar hukum permohonan harus dianalisis secara menyeluruh. Dengan kata lain, terpenuhinya suatu persyaratan secara umum belum menghilangkan kebutuhan untuk memeriksa hubungan hukum yang mendasari tuntutan terhadap penanggung.
Perbedaan Putusan Pengadilan Menjadi Perhatian
Salah satu persoalan yang dibahas dalam kajian hukum kepailitan adalah adanya perbedaan pendekatan dalam putusan pengadilan. Perbedaan penafsiran bisa menimbulkan pertanyaan mengenai batas tanggung jawab penanggung dan cara menerapkan ketentuan hukum yang tersedia. Buku Boby R. Manalu mengangkat persoalan tersebut melalui pembacaan terhadap putusan pengadilan niaga dan pendekatan hermeneutika hukum. Pendekatan ini membantu melihat bagaimana suatu aturan ditafsirkan dalam konteks perkara, bukan hanya membaca bunyi pasal secara terpisah.
Persoalan tersebut penting karena keputusan mengenai kepailitan memiliki dampak nyata bagi pihak-pihak yang terlibat. Kreditur membutuhkan kepastian untuk memperoleh pembayaran, sedangkan penanggung membutuhkan kepastian mengenai batas kewajiban yang benar-benar harus dipenuhinya. Jika ketentuan yang sama ditafsirkan secara berbeda tanpa penalaran yang memadai, pihak yang berhadapan dengan proses hukum dapat kesulitan memperkirakan risiko dan langkah yang harus diambil. Karena itu, konsistensi pertimbangan hukum dan kejelasan alasan dalam putusan menjadi bagian penting untuk membangun kepastian hukum.
Hak Kreditur Tetap Harus Diperhatikan
Membahas perlindungan penanggung bukan berarti menghilangkan hak kreditur. Kreditur yang telah memberikan pinjaman atau fasilitas pembiayaan tentu memiliki kepentingan yang sah untuk mendapatkan pembayaran sesuai perjanjian. Adanya penanggung bahkan sering menjadi salah satu pertimbangan kreditur ketika menyetujui pemberian pinjaman. Oleh sebab itu, penanggung juga perlu memahami bahwa perjanjian yang ditandatangani dapat menimbulkan kewajiban yang serius.
Namun, penagihan dan permohonan pailit merupakan dua hal yang perlu dinilai berdasarkan dasar hukum masing-masing. Tidak setiap perselisihan pembayaran otomatis harus berakhir dengan kepailitan, dan tidak setiap penanggung dapat dinyatakan pailit tanpa pemeriksaan terhadap persyaratan yang berlaku. Kreditur perlu memastikan dokumen perjanjian, bukti utang, status kewajiban, dan dasar permohonan tersusun dengan jelas. Sementara itu, penanggung berhak memperoleh proses yang sesuai hukum dan kesempatan untuk mengajukan pembelaan yang relevan. Pendekatan yang seimbang seperti ini diperlukan agar penyelesaian utang tidak hanya memperhatikan kepentingan satu pihak, tetapi juga menghormati hak pihak lainnya.
Hal yang Perlu Diperiksa Sebelum Mengajukan Kepailitan
Dalam perkara yang melibatkan penanggung utang, terdapat beberapa hal yang sebaiknya diperiksa secara teliti sebagai berikut:
- Isi perjanjian penanggungan. Pastikan ruang lingkup jaminan, kewajiban yang ditanggung, dan ketentuan mengenai penagihan dipahami dengan benar.
- Status utang debitur utama. Periksa apakah kewajiban telah jatuh waktu, belum dibayar, dan dapat ditagih sesuai ketentuan yang berlaku.
- Hak istimewa penanggung. Teliti apakah hak meminta agar harta debitur utama didahulukan masih berlaku atau telah dilepaskan secara sah.
- Persyaratan kepailitan. Jangan hanya berfokus pada tunggakan. Periksa seluruh unsur yang diwajibkan oleh peraturan dan bagaimana unsur tersebut diterapkan terhadap penanggung.
- Bukti dan pertimbangan hukum. Dokumen perjanjian, catatan pembayaran, komunikasi para pihak, dan bukti lainnya perlu ditelaah sebelum mengambil langkah hukum.
Pemeriksaan tersebut tidak menjamin bahwa permohonan pailit pasti diterima atau ditolak. Tujuannya adalah memastikan bahwa langkah yang diambil memiliki dasar hukum yang kuat dan tidak mengabaikan kedudukan masing-masing pihak. Untuk kasus nyata, penilaian tetap perlu dilakukan berdasarkan dokumen dan fakta spesifik bersama advokat atau ahli hukum yang memahami perkara kepailitan.
Mengapa Kajian Ini Penting bagi Dunia Usaha?
Dunia usaha membutuhkan kepastian hukum agar perusahaan dan lembaga pembiayaan dapat mengambil keputusan dengan lebih terukur. Perjanjian penanggungan membantu kreditur mengelola risiko, tetapi penerapannya juga perlu memberikan kejelasan bagi pihak yang bersedia menjadi penanggung. Kajian mengenai tanggung jawab penanggung dapat membantu pelaku usaha memahami bahwa jaminan perorangan bukan sekadar formalitas dalam pengajuan kredit. Sebaliknya, dokumen tersebut dapat membawa konsekuensi hukum yang perlu dipahami sejak awal.
Kesimpulan
Pembahasan mengenai penanggung utang menunjukkan bahwa persoalan kepailitan tidak selalu sesederhana menuntut pihak yang berkaitan dengan utang. Kedudukan penanggung memiliki karakter hukum tersendiri sehingga isi perjanjian, status kewajiban debitur utama, hak istimewa, dan persyaratan kepailitan perlu diperiksa secara cermat. Kajian doktoral Boby R. Manalu yang dikembangkan menjadi buku tentang tanggung jawab penanggung dalam hukum kepailitan Indonesia mengangkat persoalan penting mengenai penafsiran hukum dan perbedaan putusan pengadilan. Topik ini relevan bagi kreditur, debitur, penanggung, pelaku usaha, dan praktisi hukum yang berhadapan dengan masalah utang-piutang.
Menurut saya, pesan utamanya adalah bahwa kepailitan harus ditempuh berdasarkan dasar hukum yang jelas, bukan sekadar dijadikan tekanan dalam penagihan. Kreditur tetap memiliki hak untuk menuntut pembayaran, tetapi hak tersebut harus dijalankan dengan memperhatikan kedudukan hukum penanggung dan persyaratan yang berlaku. Dengan pemeriksaan yang teliti dan pertimbangan hukum yang konsisten, penyelesaian utang dapat berjalan lebih adil dan memberikan kepastian bagi semua pihak. Itulah alasan mengapa penanggung utang tidak boleh asal dipailitkan tanpa memahami terlebih dahulu hubungan hukum dan konsekuensi yang menyertainya.


